30代大企業サラリーマンのDです。
子育て世帯にとって、資産形成は単にお金を増やすことが目的ではありません。子どもの教育費、住宅費、日々の生活費、そして家族で過ごす時間。将来への備えと今の生活を両立させながら、経済的な余裕(精神的な安心)を少しずつ築いていくことが最も大切だと考えています。
毎月の資産額をモニタリングしており、今年の目標として掲げていた7,200万円(前年比+400万円)をすでにクリアしています。目標を達成できたことは素直に嬉しい一方で、私が今意識しているのは、ここから先の資産をどう守り、育てていくかということです。
直近では日銀が短期金利を1.25%へ引き上げ、円高方向への動きも見られるなど、金融環境に変化が生じています。こうした環境変化は、株式市場や為替を通じて、僕の資産額にも少なからず影響を与えます。
だからこそ、一時的な相場の変動に一喜一憂するのではなく、市場が調整局面に入っても7,200万円を大きく下回らないような資産構造を作っていくことが重要だと考えています。
子どもの成長とともに教育費などの支出は増えていきます。それでも、将来への備えを理由に今の家族の楽しみを犠牲にしたくはありません。相場が良いときも、悪いときも、やるべきことは変わらない。無理のない範囲で入金を続け、長期的な視点で資産を育てていく。全く派手さはありませんが、こうした地道な継続こそが、30代子育て世帯の資産形成において大きな力になると感じています。
今月も、我が家の資産状況と今後の見通しを振り返っていきます。
大企業サラリーマンDの家庭環境
年齢や家族構成により、資産蓄積スピードが異なるため私の状況を前提条件として記載させて頂きます。
| 家族構成 | 3人家族(妻と子ども1人) |
|---|---|
| 年齢 | 30代半ば |
| 居住関連 | 賃貸・地方在住(会社からの家賃補助で家賃は約3万円) |
| 年収や配当金 | 約1,050万円(私) 0万円(妻) 131万円(税引き後_年間配当金) |
| 直近の大きな支出 | 実家リフォームのため100万円を親へ渡す |
| 車の所有 | コンパクトカーを所有 |
| 外食頻度 | 家族で月に2回程度 会社での飲み会が月に1回程度 |
我が家が専業主婦家庭になってから、気づけば3年半が経過しました。共働きであれば得られたはずの収入を手放し、現在は私の給与だけで家計を支えています。子どもの教育費や日々の生活費、将来への備えを考えると、決して余裕のある家計ではありません。
それでも、毎月の投資資金を確保できているのは、会社から支給される家賃補助のおかげです。住居費という大きな固定費を抑えられることは、1馬力で家計を支える我が家にとって、非常に大きなメリットになっています。
仮に家賃補助がなければ、毎月の生活費に余裕はなくなり、投資に回せるお金も大きく減っていたはずです。資産形成において、収入を増やすことや運用利回りを高めることに目が向きがちですが、固定費を抑えることも同じくらい重要だと実感しています。
一方で、家賃補助にはメリットばかりがあるわけではありません。住む場所を自由に選べず、マイホームを購入するタイミングも難しい。転勤のたびに家族で引っ越し、新しい土地で生活基盤を一から築いていく。経済的な恩恵を受ける代わりに、住環境や生活の安定をある程度犠牲にしているのが転勤族の現実です。
さらに、子どもの成長とともに、これまで以上に悩ましくなってきたのが、子育てと自分のキャリアの両立です。子どもが小さい今は家族帯同での転勤を受け入れられていますが、小学校に入学すれば事情は変わります。転校を繰り返すことへの負担を考えると、今後は単身赴任という選択肢も現実味を帯びてきます。
「パパ、今日もいないの?」。いつか子どもからそんな言葉をかけられる日が来るかもしれないと思うと、やはり胸が締め付けられます。かといって、家族との時間を優先してキャリアを諦めれば、収入が減り、家計や将来の資産形成にも影響が出てくる。家族との時間も大切にしたいし、経済的なゆとりも手放したくない。どちらも簡単には諦められないのが、30代の子育て世帯が抱える悩みではないでしょうか。
だからこそ、私は資産形成を単にお金を増やすための手段だとは考えていません。将来の働き方や家族との過ごし方を、自分たちで選べるようにするための準備でもあります。
先行きが読みにくい時代だからこそ、配当金(税引き後)で毎月20万円を得られる状態を、子どもの小学校入学までに整えたいと考えています。
月20万円の配当金があれば、働き方や転勤に対する選択肢も広がるはずです。これは贅沢な暮らしを実現するための目標ではありません。家族との時間を守り、子どもの成長を近くで見守りながら、経済的な安心も確保する。そのために、今から少しずつ準備を進めていきたいと思っています。
2026年10月末時点の資産状況
妻の資産を除き、85,030,281円というのが2026年10月末時点での資産状況です。
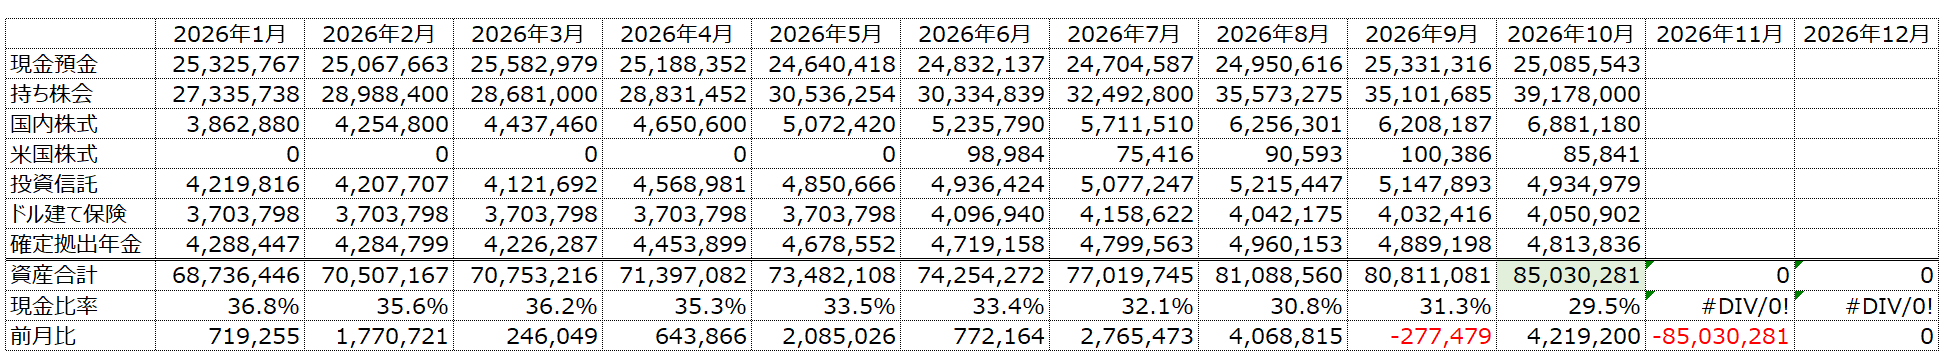
先月比+421万円となっており、2026年に入り最も資産額が高くなりました。
今回の資産増加を牽引したのは、主に自社株の上昇です。継続的な物価高が続く中、家計が豊かになったと実感できる場面はまだ限られています。
現在、投資に回している運用資産は6,000万円弱まで増えました。その結果、1日の株価変動だけで数十万円単位の増減が生じることも珍しくありません。今回の+421万円という結果も、運用資産が大きくなるほど、複利の恩恵と相場変動の影響が大きくなることを実感させるものでした。
振り返れば、以前は資産を増やすというより、毎月の給与から投資資金を捻出し、少しずつ積み上げていく感覚が強かったように思います。しかし、最近は運用益が新たな運用益を生み出すという、複利の力が資産額にも表れ始めています。
もちろん、毎月資産が増え続けるわけではありません。教育費や生活費など、これから支出が増えていく子育て世帯だからこそ、短期的な値動きに振り回されず、長期的な視点を持つことが大切です。
増える月もあれば、減る月もある。それでも、焦らず、欲張らず、淡々と積み上げていく。これまで続けてきた小さな積み重ねが、ようやく大きな成果につながり始めていると感じています。
資産形成に励んでいる理由
私が資産形成に励んでいる理由は、資産形成を始めた当初から変わっていません。一番の理由は「精神的な安心を手に入れたい」という、ごくシンプルで正直な思いです。
資産形成というと、「高級車に乗りたい」「ブランド品を身につけたい」といった華やかな目的を想像されることもありますが、私の場合はまったく違います。
以下の3点が僕が資産形成に励む理由です。
- 経済的な余裕を確保する事で心に余裕を持ちたい。
- 資本主義社会のため、r>gで賢く立ち回りたい。
- 選択肢を増やしたい。(将来カフェを開きたい)
特に2点目の r>gは、ピケティの『21世紀の資本』3分でわかる! ピケティ『21世紀の資本』)で提唱されている通り、働いて得る労働収益よりも、株や不動産から得られる資本収益の方が富を生みやすいという現実があります。この事実を知ってから、僕は日常の浪費をできる限り避け、投資に回す種銭を増やすことを強く意識するようになりました。
表向きの資産形成の理由は先ほど挙げた3点ですが、正直に言えば、それだけではありません。本音の部分には「自分に自信がない」という感情が確かにあります。
終身雇用が約束されていない時代に、「自分は家族を絶対に養っていけるのか」と問われると、胸を張って言い切れるほどの自信はまだありません。
だからこそ、資産形成を続けています。不測の事態が起きても家族を守れるように。そして、労働収入を伸ばすために、毎日90分の英語学習も欠かさず続けています。
自信が持てない理由は明確です。人的資本を“ひとつの雇用主”に依存しているからです。金融投資と同じように、人的資本も分散が必要だと頭では分かっているのに、現状はまだ会社からの給料が収入の大部分を占めています。だからこそ、収入の柱を複数持ちたいという思いが強くなっています。
その一方で、少しずつですが年間の配当金が増えてきており、月10万円を超えました。この配当金が、精神的な支えになっているのも事実です。
直近では、直近では、「日経平均が最高値でも人員削減1万人超え 黒字リストラ6割超の衝撃」という記事の通り、企業業績が好調でも人件費抑制の動きは強まっています。この現実を見ると、ますます「労働力の分散投資」が必須だと感じます。
今のところ僕は転職するつもりはありません。ただ、単一の雇用主のもとで長く働き続けると、外の世界に触れる機会が減り、気づけば組織への依存が強まってしまいます。だからこそ、収入源を分散できるように、今のうちから準備を進めています。
お金ですべてが解決するわけではありません。それでも、お金は人生の選択肢を広げてくれる大切な存在です。恥ずかしがることなく、馬鹿にすることなく、これからも資産形成に励んでいきます。
そして、矢沢永吉さんが語る「お金を稼ぐ意味」に深く共感しましたので、リンクを貼っています。
今は種銭を貯め、投資に回し、少しずつ“お金のなる木”を育てている段階ですが、住宅ローンもない今の環境を活かし、30代のうちにその木を完成させたいと本気で思っています。
まとめ
今回は2026年10月末時点での資産状況をブログに綴りました。
資産額が85,030,281円となり、過去最高金額となりました。
資産形成に励む一方で、最近強く感じているのは 「いくらお金を積まれても買えないもの程、価値がある」ということです。
例えば、私が大切にしたいと考えている「年齢資産」という考え方です。子どもが小さい今だからこそ、一緒に旅行へ行き、同じ景色を見て、家族で笑い合う時間があります。親と一緒に出かけることを喜んでくれる時期も、いつか終わりが来るはずです。10年後には同じように楽しめないかもしれない。だからこそ、今この瞬間にできる経験を大切にしたいと思っています。
また、30代で健康だからこそ楽しめることもあります。旅行先でたくさん歩き、美味しいものを食べ、家族と一緒に思い切り遊ぶ。こうした何気ない時間も、年齢を重ねれば当たり前ではなくなるかもしれません。
金融資産は、時間をかけて積み上げていくことができます。しかし、年齢資産はそうはいきません。子どもが1歳だった頃も、2歳だった頃も、二度と戻ってくることはありません。子どもの成長は待ってくれないのです。
だからこそ、資産形成を理由に今の楽しみを我慢しすぎないようにしたいと考えています。将来のためにお金を貯めることは大切です。しかし、将来の安心を手に入れるために、今しか経験できない家族との時間を犠牲にしてしまっては、本末転倒なのかもしれません。
目指したいのは、金融資産を増やすことだけではありません。家族との思い出や経験も、同じように積み重ねていくことです。
お金は将来の選択肢を広げてくれます。一方で、今しかできない経験は、これから先の人生を豊かにしてくれます。
資産額の大小だけで人生の豊かさを測るのではなく、家族とどんな時間を過ごし、どんな思い出を残せたかも大切にしたい。金融資産と年齢資産。この2つをバランスよく育てながら、これからも家族との人生を楽しんでいきたいと思います!
最後に、X(Twitter)(@DDDDEngulish)でも発信していますので、特に30代で日々奮闘している方と是非繋がりたく思っております!お陰様でフォロワーの方もついに2,100人を超えてきました。
ここまでブログを読んで頂きありがとうございました!